Meus Gastos - Seu controle financeiro on-line
Meus Gastos
Seu controle financeiro on-line
Entre com seus dados ou cadastrar-se. Esqueceu sua senha? Gere uma nova!


Meus Gastos

O blog dos meus gastos é um canal aberto para comunicar com todos os usuários do site. Por ele será comunicado as novidades do site, novos simuladores e novos recursos. Além disso, irá conter posts dos principais assuntos e notícias que lhes interessam.

A nova regra da poupança
Arquivado em: Caso real,Notícia,Quanto custaTags: , — Luciano Camilo @ 8:00 am

Há algum tempo atrás escrevi no site sobre a nova regra que o governo estava planejando para a poupança. A regra ficou engavetada por meses e o governo resolveu enviar para o congresso ainda este ano.

Quem quiser lembrar os motivos que levaram o governo a mexer na poupança pode ler o texto aqui e aqui.

Enfim, apesar de não revelado na integra e, mais importante, não alterado pelos deputados, esta é o que deverá ser a proposta:

O imposto cobrado será de 22,5% em cima do rendimento da poupança Não será tributada a correção monetária, ou seja, a parcela da TR não será tributada. Haverá isenção para quem tem até 50,000.00 reais investidos.

Para quem não conhece o rendimento da poupança para pessoas físicas é de 0,5% + TR ao mês (o que equivale, devido aos juros compostos, a 6,17% + TR ao ano).  De acordo com a proposta o imposto será de 22,5% sobre os 0,5% do rendimento previsto fixo previsto em lei, ou, trocando em miúdos, o governo reduziu a parcela fixa do rendimento da poupança para 0,39% ao mês (4,75% ao ano).

Como só incide sobre a parcela fixa, a isenção do imposto é de 250,00 reais na base de cálculo (o que dá um máximo de 56,25 reais do imposto).

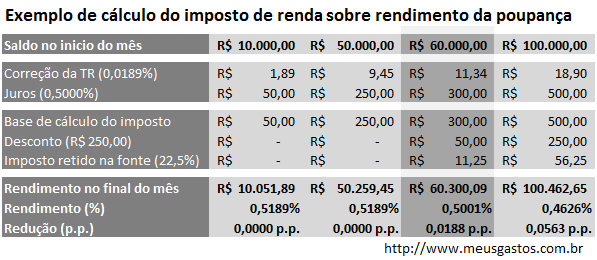
Exemplos - Você tinha R$ 60.000,00 investido na poupança no dia 16/09/2009 recebeu 0,5189% de correção. Como ficaria se a regra do imposto já tivesse em vigor?

Primeiro, vamos separar o rendimento. Você recebeu 0,5% de juros (300,00 reais) + 0,0189% de correção da TR(R$ 11,34). Apenas os R$ 300,00 são sujeitos a tributação.

Você pode abater até R$ 250,00 do cálculo, o que reduz sua parcela tributável para R$ 50,00, que, aplicando a alíquota de 22,50%, resulta nos R$ 11,25 que você deve pagar. Logo, você veria 60.300,09 na sua conta (uma redução de 0,0188 pontos percentuais).

A tabela abaixo mostra o cálculo para alguns outros valores. Quem quiser baixar a planilha de cálculo do novo imposto pode entrar na nossa seção de downloads.


Dicas para o uso do cartão crédito

Arquivado em: Dica,históriaTags: , — Luciano Camilo @ 8:00 am

Cartões de crédito podem ser um grande aliado no controle das finanças pessoais e uma fonte de bônus e surpresas não esperadas. Eu por exemplo, utilizo um cartão que me retribui com 2,5% do que eu gasto em compras de supermercado. Como eu sempre tenho que fazer compras no mercado, cada compra que eu pago com meu cartão de crédito me dá um desconto embutido de 2,5%, ou 5 reais a cada 200 reais gastos.

Por outro lado, cartão de crédito mal gerido é um atalho para o buraco. Veja algumas dicas para que o dinheiro de plástico seja seu aliado e não inimigo no controle de gastos.

Quando for escolher um cartão novo verifique quanto você tem que pagar de anuidade e se você precisa dele. Por que ter um cartão internacional Premium se você não pretende comprar nada no exterior? Um cartão mais simples custa menos. Lembre-se de ligar anualmente para negociar sua anuidade. Se você é um bom pagador é provável que consiga descontos (e acredite, se você não reclamar as operadoras de cartões não irão lhe dar o desconto que você merece). Lembre-se que possuir crédito é diferente de possuir dinheiro.  O crédito precisa ser pago futuramente, e se não pago no dia incorre em multa e juros. Evite a todo custo (todo mesmo) não pagar o total do seu cartão de crédito. No próximo mês seu saldo será reajustado a juros exorbitantes! Se precisar de dinheiro, faça um financiamento junto ao seu banco. Em último caso, use o seu limite do cheque especial que cobra juros ligeiramente menor (mas saiba, você começou a caminhar para o buraco). Coloque seu cartão de crédito em débito automático. É uma forma de se policiar para não se esquecer de pagar a conta. Opte por uma data de pagamento próximo ao recebimento do seu salário. Isso evita que você não tenha dinheiro para honrar seu compromisso. Controle seus bônus. É comum eles expirarem em 12 ou 24 meses. Se planeje para usá-lo. Não acredite em cartões sem anuidades. As empresas sempre encontram alguma forma de cobrar a tarifa, seja como tarifa de utilização, emissão de fatura ou inscrição em programa de fidelidade. Se você for muito disciplinado você pode utilizar o parcelamento para ganhar um dinheiro a mais. Se não há desconto para pagar a vista, parcele no maior numero de vezes. Invista o dinheiro do produto na poupança e saque o valor da parcela no dia do pagamento. Depois de pagar a última parcela ainda vai sobrar um troco. Se você não é muito disciplinado, evite pagar suas compras parceladas.  Você provavelmente gastará o dinheiro da parcela e terá dificuldades no dia do vencimento. Jamais use o cartão para fazer saque. É um dinheiro extremamente caro e deve ser utilizado apenas em situações de emergência. Não utilize seu cartão para pagar outras contas. As empresas costumam cobrar uma taxa muito alta.


©2007-2009 Meus Gastos • ContatoFAQPolítica de Privacidade, Segurança e Uso
Mundo dos Cliparts